Coche eléctrico: ¿comprar o alquilar en 2025?
Comprar o alquilar un eléctrico: la pregunta que nadie te responde del todo bien
Cada vez que publico algo sobre un coche eléctrico nuevo, hay tres preguntas que se repiten en los comentarios. Una de ellas, invariablemente, es esta: ¿lo compro o lo alquilo?
Y la respuesta honesta es que depende. Sé que eso no es lo que quieres escuchar, pero es la única respuesta que puedo darte sin mentirte. Lo que sí puedo hacer es darte las herramientas para que tú mismo llegues a la respuesta correcta para tu situación concreta. Sin rodeos y sin que nadie me haya pagado por decantarme hacia un modelo de financiación.
Vamos por partes.
Primero, aclaremos qué significa cada opción
Cuando hablo de "alquilar" en el mundo del coche, en España estamos hablando principalmente de dos figuras:
- Renting: pagas una cuota mensual fija que normalmente incluye seguro, mantenimiento e impuestos. Al final del contrato (habitualmente 2-4 años) devuelves el coche. No eres propietario en ningún momento.
- Leasing: similar en estructura, pero al final del contrato tienes la opción de quedarte el coche pagando el valor residual pactado. Es más parecido a una financiación que a un alquiler puro.
Y cuando hablo de "comprar", me refiero a:
- Compra al contado: pagas el precio completo y el coche es tuyo desde el primer día.
- Compra financiada: pagas a plazos mediante un préstamo bancario o la financiera del fabricante. El coche es tuyo, pero con una deuda asociada.
Que tengamos claro qué es cada cosa antes de comparar precios importa, porque mucha gente compara la cuota del renting con la cuota de la financiación sin entender que son productos completamente distintos.
¿Por qué el eléctrico complica un poco más esta decisión?
Con un coche de combustión, este debate existe desde hace décadas y tiene respuestas bastante asentadas. Con el eléctrico, hay tres factores que meten ruido:
1. La tecnología evoluciona rápido
Un eléctrico de 2021 y uno de 2025 pueden diferir enormemente en autonomía real, velocidad de carga y experiencia de uso. Esto le da ventaja al renting: en tres años, devuelves el coche y te subes al modelo nuevo sin el dolor de cabeza de vender el antiguo.
Ahora bien, ese argumento tiene un límite. La tecnología se está estabilizando. Los saltos cualitativos entre generaciones son cada vez menos dramáticos. Así que este punto pesa menos en 2025 que en 2022.
2. La depreciación es el gran desconocido
Históricamente, los eléctricos han sufrido depreciaciones importantes en sus primeros años. Según datos de Recurrent Auto, el mercado de segunda mano eléctrico está madurando y los valores residuales se están estabilizando, especialmente en marcas con mayor presencia de red y garantía de batería sólida. Pero sigue siendo un factor que debes tener en cuenta si compras y piensas vender en 3-5 años.
3. La batería y su garantía
La mayoría de fabricantes ofrecen actualmente garantías de batería de 8 años o 160.000 km (aunque las condiciones exactas varían por marca y modelo — consulta siempre el contrato oficial del fabricante antes de firmar nada). Si compras y mantienes el coche dentro de ese periodo, el riesgo de degradación grave está cubierto. Este dato equilibra la balanza hacia la compra más de lo que mucha gente cree.
Cuándo el renting tiene sentido de verdad
El renting no es un producto malo. Es un producto que encaja bien en perfiles muy concretos. En mi opinión, tiene sentido real en estas situaciones:
- Eres autónomo o tienes empresa: la deducción fiscal del renting puede ser muy relevante. Consulta con tu gestor, porque aquí hay dinero real sobre la mesa.
- No quieres preocuparte de nada: seguro, mantenimiento, impuestos... todo en una cuota. Si tu tiempo vale más que la diferencia económica, puede ser tu opción.
- Conduces muchos kilómetros en rutas variables: si tu perfil de uso puede cambiar radicalmente en 2-3 años, no te ates a un coche concreto.
- No tienes o no quieres movilizar capital inicial: el renting no requiere entrada significativa.
Lo que el renting no es: una manera de tener un coche "más barato". Si sumas todas las cuotas de un renting de tres años y lo comparas con el coste de comprar el mismo coche y venderlo después, casi siempre el renting sale más caro en términos absolutos. La diferencia es que en el renting estás comprando también comodidad, previsibilidad y flexibilidad. Si esas cosas tienen valor para ti, el precio extra puede estar justificado.
Cuándo comprar es la decisión más inteligente
Comprar, especialmente al contado o con financiación a buen tipo de interés, suele ganar en el largo plazo si:
- Piensas quedarte el coche más de 5 años: cuanto más tiempo lo mantienes, más se diluye el coste de adquisición y más rentabiliza la operación.
- Tienes carga en casa: el coste real por kilómetro de un eléctrico cargando en casa es brutalmente bajo comparado con cualquier alternativa. Ese ahorro operativo es tuyo si eres propietario, no va a la cuenta del rentista.
- Quieres acumular valor patrimonial: el coche se deprecia, sí, pero al final del día tienes un activo. Con el renting, al final tienes cero.
- No necesitas la deducción fiscal del renting: si eres particular sin actividad económica, el argumento fiscal del renting desaparece.
El cálculo que muy poca gente hace
Antes de firmar cualquier cosa, te propongo que hagas este ejercicio rápido con papel y boli (o con la calculadora del móvil, que estamos en el siglo XXI):
- Busca la cuota mensual del renting del modelo que te interesa, con el contrato completo (kilómetros anuales incluidos, penalizaciones por exceso, etc.).
- Multiplica esa cuota por el número de meses del contrato. Ese es tu gasto total en renting.
- Ahora busca el precio de compra del mismo coche. Réstale el valor residual estimado al final del mismo periodo (puedes consultar portales de segunda mano como Wallapop o Coches.net para hacerte una idea realista). Esa es tu pérdida real por depreciación.
- Añade al escenario de compra el seguro, mantenimiento e impuestos durante ese periodo.
- Compara los dos totales.
En la mayoría de casos que he visto circular con datos reales, la compra gana económicamente. Pero la diferencia no siempre es tan grande como para ignorar los beneficios en comodidad y flexibilidad del renting, especialmente si el perfil fiscal lo favorece.
Mi posición personal, con todos los matices
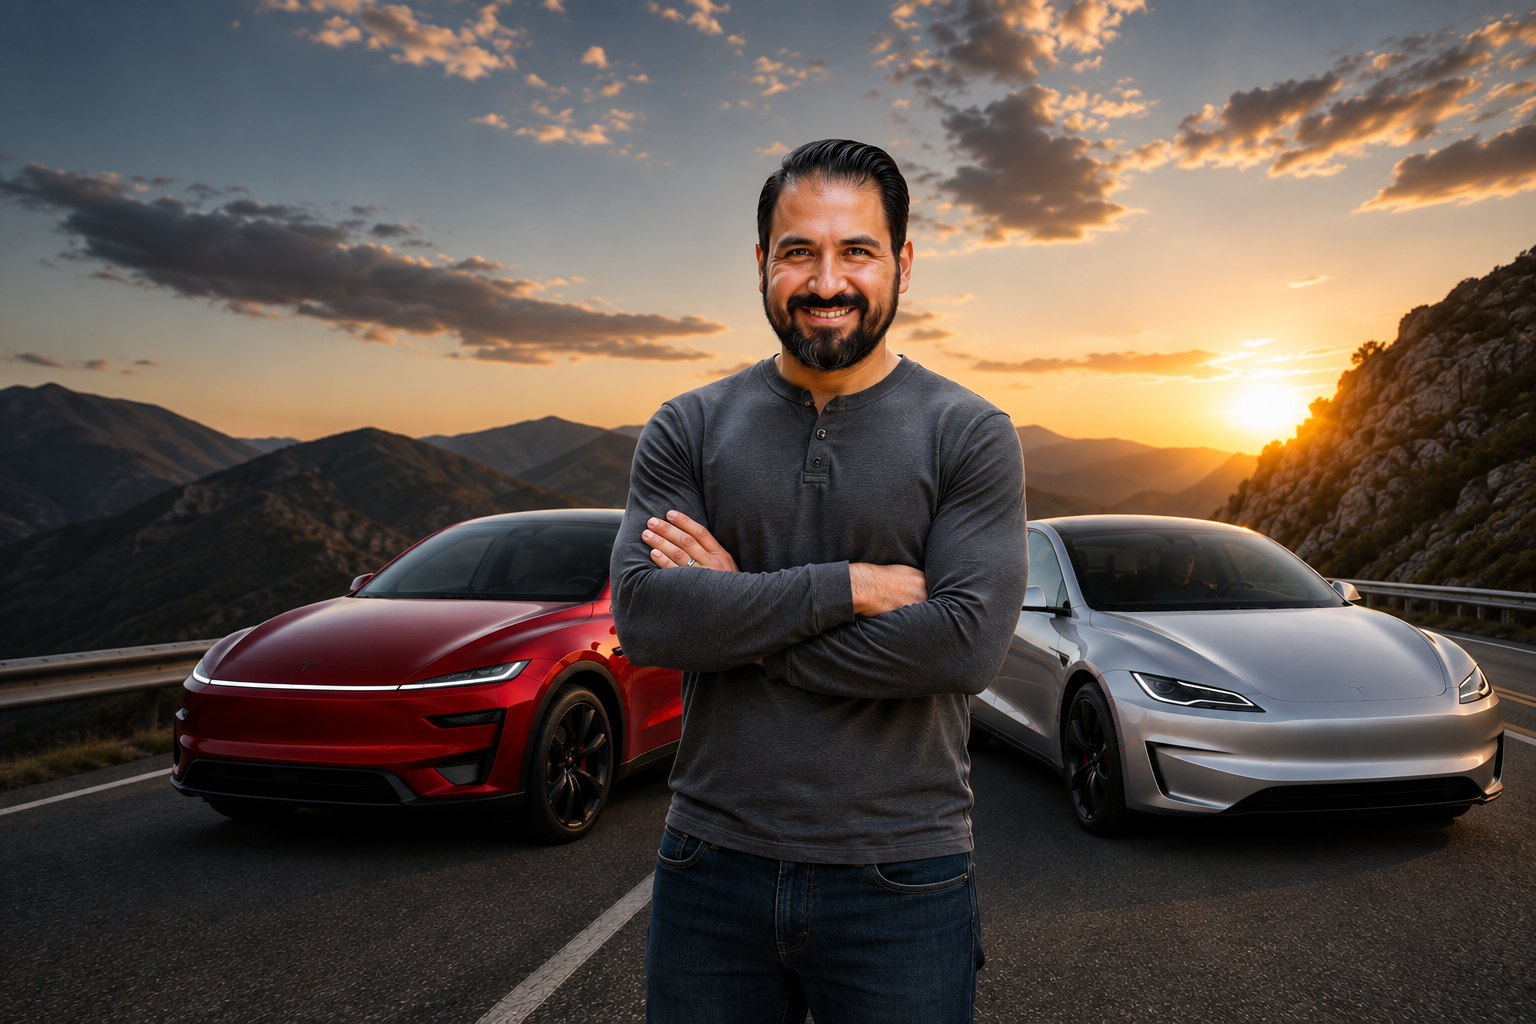
Yo compré mi Tesla en lugar de rentarlo. No porque el renting sea malo, sino porque mi perfil encaja con la compra: lo uso a diario, tengo carga en casa, y pienso mantenerlo varios años. El ahorro operativo real en cargas nocturnas, frente a lo que pagaría de combustible o en puntos de carga rápida, hace que la operación tenga sentido para mí.
Pero conozco autónomos para quienes el renting es la decisión correcta sin ninguna duda. Y conozco particulares a quienes el renting les está costando bastante más de lo que se imaginaban cuando firmaron.
La clave no es qué opción es mejor en abstracto. La clave es cuál encaja con tu situación fiscal, tu perfil de uso, tu horizonte temporal y tu relación con el dinero.
Si quieres una frase para llevarte a casa: el renting te vende tranquilidad y flexibilidad. La compra te vende propiedad y ahorro a largo plazo. Decide qué necesitas más tú, no qué necesita el vendedor que te atienda.
Preguntas frecuentes sobre comprar o alquilar un eléctrico en España
¿El renting de un eléctrico es deducible para autónomos?
En términos generales, sí: las cuotas de renting de un vehículo afecto a la actividad económica son deducibles en el IRPF y en el IVA, con condiciones y límites que establece la Agencia Tributaria. El porcentaje exacto depende del uso profesional que puedas acreditar. Consulta siempre con tu gestor o asesor fiscal antes de firmar, porque las condiciones individuales varían y este artículo no es asesoramiento fiscal.
¿Puedo negociar el valor residual en un leasing?
Sí, y deberías intentarlo. El valor residual pactado al inicio del contrato determina cuánto pagarás si decides quedarte el coche al final. Cuanto mayor sea ese valor residual, menores serán las cuotas mensuales, pero más cara será la compra final. Es un equilibrio que debes analizar según tus intenciones reales al final del contrato.
¿Qué pasa si me paso de kilómetros en un renting?
Las penalizaciones por exceso de kilómetros en renting son un coste real que mucha gente subestima al firmar. Habitualmente se cobran por kilómetro extra al final del contrato y pueden suponer un desembolso significativo. Antes de firmar, calcula tu kilometraje anual real con un margen de seguridad y negocia ese límite en consecuencia.
¿Los eléctricos se deprecian más que los de combustión?
Hasta hace pocos años, la respuesta era claramente sí. El mercado ha evolucionado y la segunda mano eléctrica está ganando profundidad en España, lo que está estabilizando los valores residuales. Según el seguimiento de Recurrent Auto sobre mercados maduros, los eléctricos con buena garantía de batería y marca reconocida están convergiendo con los patrones de depreciación de equivalentes de combustión. En España el mercado de segunda mano eléctrico sigue siendo menos líquido que en otros países europeos, lo que es un factor de riesgo real si planeas vender en el corto plazo.
¿Tiene sentido comprar un eléctrico de segunda mano en lugar de rentarlo nuevo?
Es una opción que merece más atención de la que suele recibir. Un eléctrico de segunda mano con batería en buen estado y garantía vigente puede ser la mejor ecuación económica para muchos perfiles, especialmente si tienes carga en casa. El riesgo principal es conocer el estado real de la batería antes de comprar — algo que en España aún no es tan sencillo como en mercados con más oferta de informes técnicos especializados. Si te interesa este camino, próximamente profundizaré en cómo evaluar un eléctrico de segunda mano con datos reales.